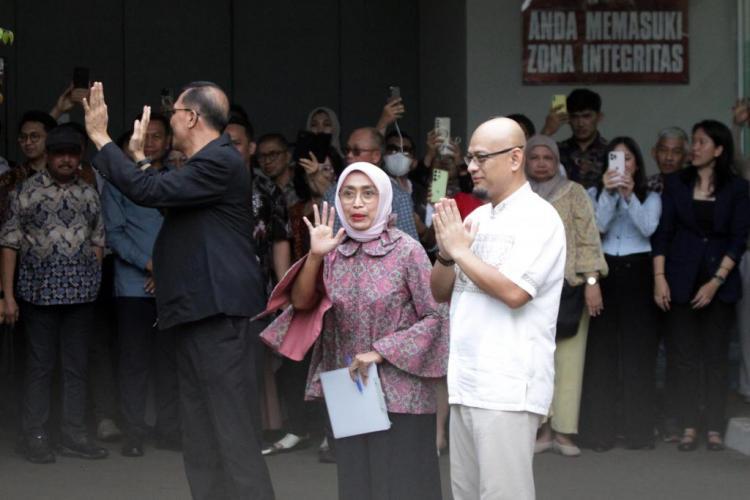
Pertama kami ingin menyampaikan bahwa acara hari ini, sengaja kami mengundang rekan rekan media, bukan merupakan bentuk perlawanan kepada Pemerintahan Kota Palembang. Kami Yayasan IGM yang menyelenggarakan fungsi pendidikan, ingin menyampaikan informasi yang berimbang, dari apa yang terjadi selama 2 hari ini.
Kesempatan ini kami sampaikan kronologisnya terlebih dahulu, agar mengerti secara utuh, kasus PBB ini sejak tahun 2019 yang lalu.
A. LAHAN DAN BANGUNAN YANG DIKECUALIKAN DARI OBJEK PBB PP2 :
- UU No.12 tahun 1985 UU No 12 tahun 1994, ps 3 (1) Objek Pajak yang tidak dikenakan Pajak Bumi dan Bangunan adalah objek pajak yang :
- digunakan semata-mata untuk melayani kepentingan umum di bidang ibadah,sosial, kesehatan, pendidikan dan kebudayaan nasional, yang tidak dimaksudkan untuk memperoleh keuntungan;
2. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah
Pasal 38 ayat (3) huruf b mengatur bahwa yang dikecualikan dari objek PBB-P2 meliputi:
“Bumi dan/atau Bangunan yang digunakan semata-mata untuk melayani kepentingan umum di bidang keagamaan, panti sosial, kesehatan, pendidikan, dan kebudayaan nasional, yang tidak dimaksudkan untuk memperoleh keuntungan.”
- Peraturan Daerah Kota Palembang Nomor 4 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah
Pasal 4 ayat (3) huruf b Peraturan Daerah Kota Palembang Nomor 4 Tahun 2023 juga mengatur pengecualian objek PBB-P2 atas bumi dan/atau bangunan yang digunakan untuk kepentingan umum di bidang pendidikan dan tidak dimaksudkan memperoleh keuntungan.
KESIMPULAN : LAHAN DAN BANGUNAN YANG DIGUNAKAN UNTUK KEPENTINGAN UMUM, DI BIDANG PENDIDIKAN TIDAK DIMAKSUDKAN UNTUK MEMPEROLEH KEUNTUNGAN DIKECUALIKAN DARI OBJEK PBB-P2.
Ketentuan ini tidak menyatakan bahwa lembaga pendidikan yang menerima pembayaran biaya pendidikan secara otomatis kehilangan hak atas pengecualian objek PBB-P2.
B. KETENTUAN BADAN HUKUM PENDIDIKAN HARUS BERPRINSIP NIR LABA, DAN SYARAT
PENDIRIAN, yang menggunakan lahan dan banganunan untuk kepentingan umum bidang pendidikan, tidak dimaksudkan untuk memperoleh keuntungan.
- UU No 20 tahun 2003 tentang sistem Pendidikan Nasional “Badan Hukum Pendidikan” Pasal 53, ayat :
(3) Badan hukum pendidikan sebagaimana dimaksud pada ayat (1) berprinsip nirlaba dan dapat mengelola dana secara mandiri untuk memajukan satuan pendidikan.
- Permendikbud No.36 tahun 2014 “PEDOMAN PENDIRIAN, PERUBAHAN, DAN PENUTUPAN SATUAN PENDIDIKAN DASAR DAN MENENGAH”
Pasal 7
(2) Badan penyelenggara sebagaimana dimaksud pada ayat (1) berprinsip nirlaba sesuai dengan ketentuan peraturan perundang-undangan.
- UU No 12 Tahun 2012 tentang Pendidikan Tinggi Pasal 60 ayat :
- PTS didirikan oleh Masyarakat dengan membentuk badan penyelenggara berbadan hukum yang berprinsip nirlaba dan wajib memperoleh izin Menteri.”
- mengatur bahwa badan penyelenggara tersebut dapat berbentuk YAYASAN, perkumpulan, dan bentuk lain sesuai ketentuan peraturan perundang-undangan.
- PP No.4 tahun 2014 tentang PENYELENGGARAAN PENDIDIKAN TINGGI DAN
PENGELOLAAN PERGURUAN TINGGI “Pendirian Perguruan Tinggi, Program Studi, dan Program Pendidikan Tinggi” Pasal 8 ayat:
(2) PTS didirikan oleh masyarakat dengan membentuk Badan Penyelenggara berbadan hukum yang berprinsip nirlaba dan wajib memperoleh izin dari Menteri.
Tegas “prinsip nirlaba” merupakan salah satu persyaratan yang harus dipenuhi dalam pendirian dan penyelenggara pendidikan swasta.
C. PENJELASAN TENTANG NIRLABA :
– Peraturan Pemerintah Nomor 17 Tahun 2010 sebagaimana diubah dengan Peraturan Pemerintah Nomor 66 Tahun 2010, Pasal 49 ayat :
(2) huruf a mengatur prinsip nirlaba, yaitu bahwa tujuan utama kegiatan satuan pendidikan bukan mencari keuntungan, sehingga seluruh sisa lebih hasil kegiatan harus digunakan untuk meningkatkan kapasitas dan/atau mutu layanan satuan pendidikan
D. POSISI KELEMBAGAAN YAYASAN IGM
- Yayasan IGM sebagai badan penyelenggara pendidikan swasta tunduk pada ketentuan tersebut. Legalitas badan hukum yayasan dan perizinan perguruan tinggi yang
diselenggarakannya merupakan dokumen penting untuk membuktikan kedudukan kelembagaan tersebut.
- Oleh karena itu, penilaian atas sifat nirlaba Yayasan IGM seharusnya dilakukan dengan mempertimbangkan akta pendirian, anggaran dasar, legalitas badan hukum, perizinan pendidikan tinggi, serta pelaksanaan tata kelola dan penggunaan dana pendidikan.
Yayasan IGM didirikan berdasarkan Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan sebagaimana diubah dengan Undang-Undang Nomor 28 Tahun 2004
- Pasal 1 angka 1 mengatur bahwa yayasan merupakan badan hukum yang terdiri atas kekayaan yang dipisahkan dan diperuntukkan untuk mencapai tujuan tertentu di bidang sosial, keagamaan, dan kemanusiaan serta tidak mempunyai anggota.
- Adapun Pasal 3 ayat (2) menegaskan bahwa:
“Yayasan tidak boleh membagikan hasil kegiatan usaha kepada Pembina, Pengurus, dan Pengawas.”
Ketentuan tersebut menunjukkan bahwa karakter nirlaba Yayasan, dilihat dari :
– kegiatannya yaitu sosial, kemanusiaan dan keagamaan
- tujuan penyelenggaraan kegiatan, hasilnya tidak boleh dibagikan, kepada Pembina, Pengurus dan Pengawas Yayasan.
Artinya :
Bagaimana Yayasan mengurus keuangan, mengatur penerimaan dan biaya yang harus dikeluarkan tidak diatur sama sekali, tidak dilarang oleh undang-undang.
- Siapa saja yang memiliki kemampuan ekonomi harus bayar, full atau partial, artinya membayar Sebagian
- Yang tidak memiliki kemampuan ekonomi, diberikan beasiswa 100% oleh Yayasan atau Kerjasama beasiswa KIP Kuliah dan Yayasan.
E. SIKAP PEMERINTAH KOTA PALEMBANG QQ BAPENDA KOTA PALEMBANG TERHADAP YAYASAN IGM.
Dalam surat Bapenda Nomor 973/2642/Bapenda/2026, khususnya angka 3 huruf c, disampaikan bahwa berdasarkan Laporan Hasil Audit Tujuan Tertentu Inspektorat Daerah Kota Palembang Nomor 700.04/69/Itko/2025 tanggal 12 Maret 2025, Yayasan IGM dinyatakan sebagai objek yang dikenakan PBB-P2, karena dalam menjalankan kegiatan pendidikan melakukan pungutan atau iuran rutin dari peserta didik, termasuk uang pendaftaran, uang pangkal, dan uang bangunan. Bapenda selanjutnya menyatakan bahwa pendanaan Yayasan IGM tidak semata-mata berasal dari sumbangan pihak ketiga maupun pemilik yayasan.
F. SIKAP YAYASAN ATAS SURAT BAPENDA NO.973/2642/Bapenda/2026:
Apabila kami menerima pendapat Bapenda Kota Palembang, artinya Yayasan IGM BUKAN NIRLABA, KONSEKWENSINYA :
- Tidak memenuhi syarat sebagai Penyelenggara Pendidikan sebagaimana UU no 20 tahun 2003 tentang sisdiknas dan UU 12 tahun 1212 tentang Pendidikan Tinggi. ATAU Surat Bapenda tersebut membatalkan UU no.20 tahun 2003 dan UU NO.12 tahun 2012, ATAU semua Lembaga Pendidikan di bawah Yayasan IGM wajib dibubarkan, dan semua Perguruan Tinggi yang membayar PBB juga wajib dibubarkan.
- Tidak memenuhi syarat Permendikbud no.36 tahun 2014 “PEDOMAN PENDIRIAN, PERUBAHAN, DAN PENUTUPAN SATUAN PENDIDIKAN DASAR DAN MENENGAH” dan PP no.4 tahun 2014 tentang PENYELENGGARAAN PENDIDIKAN TINGGI DAN PENGELOLAAN PERGURUAN Artinya SD, SMP. SMA IGM dicabut izinnya, UIGM juga dicabut izinnya, dan semua sekolah swasta dan Perguruan Tinggi Swasta juga wajib dicabut izinnya.
Oleh karenanya, kami menolak dengan tegas surat Bapenda tersebut, sehingga kami menolak untuk membayar PBB-P2.
G. ARGUMENTASI HUKUM YANG TIDAK KONSISTEN
Sebelum keluar surat Bapenda Nomor 973/2642/Bapenda/2026, BPPD (Badan Pengelola Pajak Daerah, saat ini Bapenda) mempergunakan Surat Edaran DIRJEN PAJAK NO.SE-10/PJ.6/1995 tanggal 24 Februari 1995, tentang Pengenaan PBB atas Perguruan Tinggi Swasta (PTS), butir :
- Penerbitan Surat Pemberitahuan Pajak Terhutang (SPPT) PBB atas PTS dilaksanakan apabila memenuhi salah satu kriteria sebagai berikut :
- Sumbangan Pembinaan Pendidikan (SSP) dan pungutan lainnya dengan nama apapun rata-rata >= Rp. 2.000.000,00 (dua juta rupiah) satu tahun.
- Luas bangunan >= 000 m2
- Lantai/tingkat bangunan >= 4 lantai Luas tanah >= 000 m2
- Jumlah mahasiswa >= 000 mahasiswa.
- Bumi dan/atau bangunan yang dikuasai, dimiliki dan/atau dimanfaatkan oleh PTS, dikenakan PBB sebesar 50% (lima puluh per seratus) dari PBB yang seharusnya terutang.
Kewenangan ini yang diambil oleh walikota-walikota sebelumnya, selalu memberikan potongan 50% dari SPT yang mereka terbitkan.
Argumentasi tersebut tertera dalam Surat dari Kepala BPPD (Badan Pengelola Pajak Daerah) tanggal 14 Oktober 2020 No.973/2891/BPPD II/IX/2020 tentang Permohonan Pembebasan PBB.
SURAT EDARAN ini dengan keluarnya UU Sisdiknas No 20 tahun 2003, dan UU No 12 tahun 2012, otomatis tidak berlaku, karena sifatnya untuk mengisi kekosongan peraturan tentang status nir laba Perguruan Tinggi Swasta, dan sudah kami jelaskan dengan surat kami tanggal 22 Oktober 2020, tanpa Nomor.
Dengan batalnya argument tersebut, alasan Pungutan tidak lagi berdasarkan SE – 10/PJ.6/1995, namun membuat narasi sendiri tanpa ada dasar hukum yang jelas. Yaitu Yayasan melakukan pungutan kepada siswa / mahasiswa.